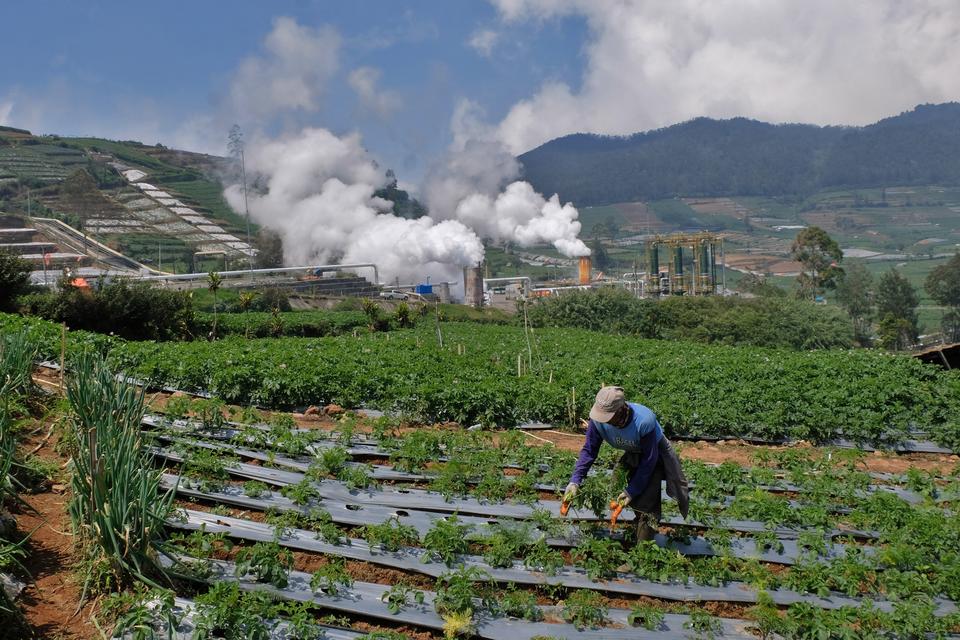
KALIMANTAN TENGAH — PT Pertamina Geothermal Energy Tbk (PGEO) mencatat pendapatan 235,027 juta dolar AS pada semester I 2026, naik 14,7 persen secara tahunan, di tengah potensi panas bumi nasional 24 gigawatt yang baru tergarap sekitar 11 persen. Tim Riset Korea Investment and Sekuritas Indonesia menilai kepastian tarif, bukan kondisi geologi, jadi penghambat utama pengembangan sektor ini.
Paragraf pembuka: Laba bersih PGEO pada periode yang sama mencapai 79,605 juta dolar AS, tumbuh 15,48 persen dibanding semester I tahun lalu. Kinerja itu ditopang produksi listrik panas bumi sepanjang Januari–September 2026 yang menyentuh 4.114 gigawatt jam (GWh), naik 9,8 persen dari periode serupa tahun sebelumnya.
Angka tersebut melampaui rencana perusahaan. Equivalent Availability Factor (EAF) PGEO secara kumulatif mencapai 98,51 persen hingga September 2026, jauh di atas target internal 92,20 persen.
Tarif Jadi Penghambat, Bukan Geologi
Tim Riset Korea Investment and Sekuritas Indonesia (KISI) menyoroti persoalan tarif sebagai kunci pengembangan panas bumi nasional. Dalam keterangannya, Rabu (21/10/2026), tim riset menyebut hambatan utama bukan pada kondisi bawah tanah, melainkan pada skema harga jual listrik.
"Kendala utama pengembangan panas bumi bukan pada geologi, melainkan pada tarif," kata Tim Riset KISI.
Pemerintah sendiri menargetkan tambahan kapasitas panas bumi sekitar 5,2 GW hingga 2034 dalam Rencana Usaha Penyediaan Tenaga Listrik (RUPTL). Target itu masih menyisakan ruang besar dari total potensi 24 GW yang baru dimanfaatkan sekitar 11 persen.
Panas bumi punya keunggulan teknis dibanding sumber energi terbarukan lain. Pembangkitnya bisa memasok listrik beban dasar atau baseload selama 24 jam, tidak bergantung pada cuaca seperti surya dan angin.
Kontrak 30 Tahun Jaga Arus Kas PGEO
Bagi PGEO, sekitar 96 persen pendapatan berasal dari kontrak penjualan listrik dengan PLN yang berlaku 30 tahun. Kontrak itu memakai skema take-or-pay sebesar 69–90 persen.
"Untuk PGEO, sekitar 96% pendapatan terkontrak dengan PLN selama 30 tahun dengan skema take-or-pay 69–90%. Artinya, arus kas tidak ikut turun saat indeks jatuh," kata Tim Riset KISI.
Struktur itu membuat pendapatan perusahaan relatif terlindungi dari gejolak pasar saham. Hingga Juni 2026, PGEO mengelola kapasitas terpasang 727 megawatt (MW) secara mandiri dengan margin EBITDA 78,3 persen dan rasio utang bersih terhadap EBITDA 0,1 kali.
Neraca perusahaan juga tercatat sehat. Ekuitas PGEO sebesar 2,006 miliar dolar AS, sementara kas dan setara kas mencapai 656,6 juta dolar AS per Juni 2026.
Proyek Berjalan dan Target 1 GW pada 2028
PGEO saat ini menggarap sejumlah proyek pengembangan, antara lain Lumut Balai Unit 3 dan 4, Hululais Unit 1 dan 2, serta Lahendong Unit 7 dan 8. Perusahaan menargetkan kapasitas terpasang 1 GW pada 2028 dan 1,8 GW pada 2034.
Sejumlah faktor masih membayangi.